Comment ouvrir un compte Caisse d’Épargne ? documents et étapes
Pour ouvrir un compte Caisse d’Épargne, commencez votre demande en ligne ou prenez rendez-vous en agence.
Préparez votre pièce d’identité, un justificatif de domicile récent et vos justificatifs de ressources. La banque doit ensuite examiner votre dossier : l’envoi du formulaire ne suffit pas à rendre le compte utilisable.
A savoir
- Le parcours dépend de votre situation et de la caisse régionale sélectionnée.
- La demande reste soumise à l’acceptation de la banque.
- Un versement initial éventuel et la cotisation des services sont deux choses distinctes.
- Préparez un dossier complet avant de commencer, puis attendez la confirmation d’ouverture.
Comment commencer l’ouverture en ligne ou en agence ?
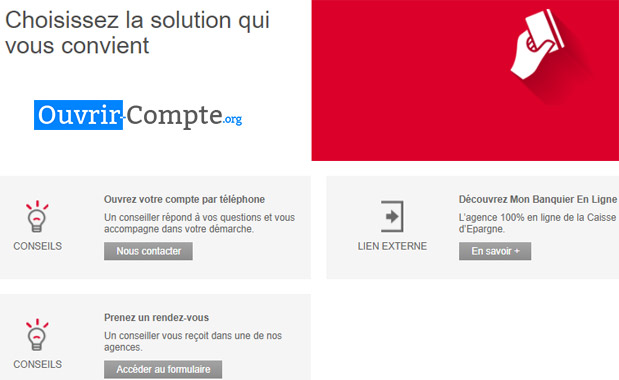
Pour commencer votre demande, utilisez la page officielle d’ouverture de compte de la Caisse d’Épargne. Le site permet de sélectionner votre région à partir du code postal et présente les offres disponibles.
Choisissez d’abord le parcours correspondant à un particulier. Une demande pour une entreprise ne se prépare pas avec la même liste de pièces. Si vous souhaitez un compte commun, indiquez-le dès le premier échange : ne remplissez pas un dossier individuel en pensant ajouter automatiquement un cotitulaire ensuite.
Vous préférez un rendez-vous ? Utilisez la rubrique de contact du site de la banque pour joindre une agence. Précisez votre projet, votre situation et les documents dont vous disposez.
Un appel permet de préparer le dossier. Il ne remplace ni son examen par la banque ni la signature du contrat.
Quels documents faut-il préparer avant de commencer ?
La Caisse d’Épargne demande des justificatifs d’identité, de domicile et de ressources.
La liste officielle des pièces justificatives, consultée le 18 novembre 2026, précise aussi les documents adaptés aux étudiants, aux personnes hébergées et aux mineurs.
Pour le domicile, préparez un document de moins de trois mois. La page générale évoque moins d’un an dans son introduction.
Toutefois, sa liste détaillée et la page d’ouverture demandent moins de trois mois. En suivant cette dernière indication, vous évitez de préparer une pièce trop ancienne pour le parcours annoncé.
| Pièce ou situation | Contrôle avant l’envoi | Question à poser si nécessaire |
|---|---|---|
| Pièce d’identité valide | Vérifiez la lisibilité et la présence des faces ou pages demandées. | Quel document utiliser si votre titre ne correspond pas aux choix du formulaire ? |
| Justificatif de domicile | Contrôlez la date, le nom et l’adresse. | Quel justificatif fournir après un déménagement récent ? |
| Justificatif de ressources | Choisissez le document correspondant à votre situation réelle. | Quelle pièce transmettre sans bulletin de salaire ? |
| Hébergement gratuit | Préparez l’attestation manuscrite, l’identité et le justificatif de domicile de l’hébergeur. | Ces pièces suffisent-elles pour votre dossier ? |
| Études | Gardez votre carte d’étudiant disponible. | Quel justificatif de ressources est attendu dans votre situation ? |
La liste officielle mentionne aussi les trois derniers relevés de comptes bancaires externes.
Si vous ouvrez votre premier compte et n’en possédez aucun, signalez-le à l’agence avant de bloquer sur cette pièce. Ne fournissez pas le relevé d’un proche à la place du vôtre.
Avant de lancer la demande, rassemblez vos fichiers dans un dossier privé. Ouvrez chaque document pour vérifier qu’il est complet, lisible et correctement orienté. Gardez également accès à votre adresse électronique et à votre téléphone pour suivre les échanges avec la banque.

Quelles étapes suivre pour déposer votre demande ?
Pour déposer votre demande, sélectionnez une offre et transmettez les informations nécessaires à l’examen du dossier. Les écrans peuvent varier selon votre caisse et votre situation.
- Sélectionnez votre caisse régionale. Renseignez le code postal lorsque le site le demande. Vérifiez le nom de la caisse affichée : elle sera votre interlocuteur pour la demande.
- Choisissez l’offre à étudier. Regardez la carte proposée et les services compris. Notez les options dont vous avez réellement besoin pour pouvoir les comparer au contrat présenté.
- Renseignez vos informations personnelles. Utilisez les données figurant sur vos justificatifs. Relisez notamment les noms, l’adresse actuelle et vos coordonnées de contact avant l’envoi.
- Transmettez les pièces demandées. Respectez les formats indiqués dans le parcours. Vérifiez la liste des documents ajoutés afin de repérer une pièce manquante ou envoyée deux fois.
- Vérifiez la convention avant de la signer. Contrôlez les services, les tarifs et les conditions applicables. Suivez ensuite le mode de signature proposé par la banque et conservez votre exemplaire.
- Répondez aux demandes de complément. Si le conseiller réclame une précision, demandez quel élément manque et comment le transmettre. Attendez la confirmation de la banque avant de considérer le compte comme ouvert.
Une fois la demande acceptée, suivez les instructions reçues pour accéder à l’espace client et utiliser vos moyens de paiement. Avant de transmettre un RIB à votre employeur, vérifiez qu’il correspond au compte effectivement ouvert. Des informations provisoires ne suffisent pas.
La vérification d’identité lors de l’ouverture d’un compte explique pourquoi la transmission des documents et leur validation constituent des étapes distinctes.
Quels frais et quel versement initial faut-il prévoir ?
Le budget dépend des services souscrits, tandis qu’un éventuel versement initial alimente votre compte. La page nationale d’ouverture indique que ce versement n’est pas demandé systématiquement : ne retenez donc aucun minimum unique sans confirmation pour votre offre.
Un dépôt initial est une somme créditée sur votre compte.
Il ne correspond pas à une cotisation versée en contrepartie d’un service. Avant de transférer l’argent, faites préciser le montant demandé, les modalités de versement et l’étape à laquelle il intervient.
Pour les frais, demandez la brochure applicable à votre caisse, avec sa date d’entrée en vigueur.
La rubrique « Tarifs et informations réglementaires » du site officiel permet d’accéder aux documents. Vérifiez séparément la cotisation de la formule, les options et les opérations susceptibles d’être facturées en supplément.
Le nom d’une formule ne suffit pas pour connaître son coût. Les pages commerciales consultées n’utilisent d’ailleurs pas toutes les mêmes intitulés. Comparez les services et les tarifs écrits dans la proposition remise pour votre dossier.
Conseil d’expert
Avant de signer, demandez un récapitulatif écrit : carte incluse, cotisation, options retenues et éventuel versement initial. Comparez ce document avec vos besoins courants, notamment les retraits, les paiements à l’étranger et l’usage du découvert.
Quand le compte devient-il utilisable ?
Déposer une demande, obtenir l’accord de la banque et recevoir sa carte sont des étapes distinctes. La Caisse d’Épargne le précise dans sa documentation sur la mise en service du compte.
Demandez au conseiller ce qui reste à valider et quand vous pourrez utiliser les services souscrits.
Une pièce complémentaire ou un problème d’acheminement de la carte peut modifier le calendrier annoncé. Les délais commerciaux restent des indications, sans constituer une garantie pour votre dossier.
Si vous changez de banque, demandez aussi comment utiliser Domilis.
Ce service gratuit de mobilité bancaire permet, avec votre accord, d’organiser le changement de domiciliation des prélèvements et virements récurrents.
Faites préciser les opérations concernées et surveillez leur passage avant d’engager la clôture de l’ancien compte.

Que faire si la demande bloque ou si la banque refuse ?
Un formulaire bloqué, une pièce manquante et un refus d’ouverture n’appellent pas les mêmes démarches. Demandez à l’agence ce qui empêche votre dossier d’avancer avant de recommencer la demande.
Le formulaire ne correspond pas à votre situation ?
Ne sélectionnez pas une réponse inexacte pour franchir l’étape. Notez le champ concerné et contactez l’agence, notamment pour un premier compte, une résidence à l’étranger ou une situation de représentation légale. Demandez si le dossier doit être poursuivi avec un conseiller.
Un justificatif est rejeté ?
Vérifiez le motif communiqué avant de renvoyer le même fichier. Une image floue, une page absente ou une adresse incohérente appelle une correction différente.
Les vérifications à effectuer après un rejet de justificatif d’identité peuvent aider à préparer une nouvelle transmission.
Vous n’avez pas de réponse ?
Contactez la personne chargée de votre dossier en précisant la date de votre demande. A-t-elle reçu toutes les pièces ? Attend-elle encore un document ou une signature ? Demandez aussi comment la réponse vous sera transmise.
Conservez les échanges pour ne pas reprendre la démarche sans savoir ce qui bloque.
La banque refuse l’ouverture ?
Demandez l’attestation de refus, remise gratuitement. La Banque de France prévoit un recours pour les personnes sans compte individuel ou dont le compte est en cours de clôture : le droit au compte.
Pour en bénéficier, il faut remplir les conditions prévues de domicile, de nationalité ou de séjour.
La procédure peut conduire à la désignation d’un autre établissement : elle ne garantit pas l’ouverture dans la caisse souhaitée.
Les démarches après un refus d’ouverture de compte bancaire permettent de préparer ce recours et de distinguer les justificatifs à réunir.
Quelles réponses aux questions fréquentes ?
Sans salaire, pour un mineur ou à deux : le dossier doit tenir compte de votre situation. Faites préciser les pièces et les signatures attendues avant de commencer.
Peut-on demander un compte sans salaire ?
La liste officielle prévoit plusieurs justificatifs de ressources ou de situation, dont une attestation de non-revenus. Sans bulletin de salaire, demandez à l’agence quelle pièce fournir pour votre dossier. Faites également préciser les conditions de l’offre envisagée : réunir les justificatifs ne garantit pas l’acceptation de la demande.
Comment ouvrir un compte pour un mineur ?
Pour un mineur, contactez un conseiller afin de préparer le dossier avec son représentant légal. La Caisse d’Épargne mentionne notamment le livret de famille dans sa liste de documents.
Demandez les pièces d’identité nécessaires et les signatures attendues avant le rendez-vous, sans utiliser le parcours adulte avec des informations modifiées.
Que prévoir pour un compte joint ?
Chaque cotitulaire doit préparer ses justificatifs et signer la convention de compte. Indiquez dès le départ que la demande concerne un compte joint.
Faites confirmer les modalités de dépôt du dossier auprès de votre caisse, puis vérifiez les cartes, les accès et les services prévus pour chacun avant la signature.
Faut-il encore imprimer et poster un contrat ?
Les pages actuelles ne présentent pas l’impression et l’envoi postal comme une obligation générale pour toute ouverture.
Suivez le mode de transmission et de signature indiqué pour votre demande. Si un envoi papier est nécessaire dans votre situation, faites confirmer le destinataire et l’adresse par votre interlocuteur bancaire.
Dernière vérification des informations le .