Lettre type médiateur bancaire : modèle et démarches en France
Cette lettre type médiateur bancaire vous permet de présenter un litige en France : les faits, votre réclamation à la banque et la solution demandée.
Remplacez les champs entre crochets par vos informations, puis joignez vos justificatifs.
Avant l’envoi, vérifiez le délai de saisine et le destinataire.
Ce que vous devez savoir
- Ce modèle s’adresse aux particuliers pour un litige concernant un compte ou un service bancaire personnel.
- La médiation suppose une réclamation écrite préalable auprès de la banque.
- Le recours au médiateur est gratuit. Les frais éventuels d’envoi postal restent distincts.
- Une lettre bien préparée facilite la lecture du dossier, sans garantir un remboursement.
Quelle lettre envoyer au médiateur bancaire ?
Votre lettre doit identifier la banque, décrire le désaccord et préciser ce que vous demandez.
Ce modèle à personnaliser n’est pas un formulaire officiel.
Complétez chaque champ entre crochets et ne gardez que l’option correspondant à la réponse reçue, ou à son absence.
[Prénom et nom]
[Adresse postale]
[Adresse électronique et téléphone]
[Référence client ou du contrat concerné]À l’attention du médiateur compétent pour [nom de la banque]
[Adresse officielle du service de médiation]À [ville], le [date]
Objet : demande de médiation concernant [nature du litige] — [nom de la banque]
Madame, Monsieur le Médiateur,
Je sollicite l’examen du différend qui m’oppose à [nom de la banque] concernant [compte ou service utilisé à titre personnel, référence utile].
Le [date], j’ai constaté [décrire le fait contesté, le libellé de l’opération et le montant concerné, s’il y a lieu]. Je conteste cette situation pour le motif suivant : [explication précise, fondée sur les documents joints].
J’ai adressé une réclamation écrite à [interlocuteur ou service] le [date], par [courrier, courriel ou formulaire]. J’y demandais [résumer votre demande]. Une copie de cette réclamation et sa preuve d’envoi figurent dans les pièces jointes.
[Option en cas de réponse définitive : La banque m’a communiqué sa réponse définitive le [date]. Elle indique [résumer sa position]. Le désaccord persiste sur [point précis], pour les raisons suivantes : [expliquer sans répéter tout le récit].]
[Option en l’absence de réponse définitive : À la date de cette saisine, je n’ai pas reçu de réponse définitive à ma réclamation. Le délai permettant de saisir votre service est écoulé. Les éventuels accusés de réception et échanges intermédiaires sont joints au dossier.]
Je demande [indiquer la solution souhaitée : remboursement d’une somme identifiée, rectification d’une opération ou traitement d’une demande restée sans suite]. Le montant réclamé, le cas échéant, est de [montant] euros, calculé comme suit : [détail correspondant aux justificatifs].
Je vous demande d’examiner ces éléments pour rechercher une solution amiable. Je reste disponible pour préciser les faits ou compléter le dossier.
Veuillez recevoir, Madame, Monsieur le Médiateur, mes salutations respectueuses.
[Signature]
Pièces jointes : [liste numérotée des documents effectivement transmis].
Ne laissez pas les deux options dans le courrier final. N’affirmez pas qu’un délai est écoulé sans avoir vérifié la date de votre réclamation et les règles applicables à votre différend.
Quand peut-on saisir le médiateur de sa banque ?
Vous pouvez saisir le médiateur après une réponse définitive insatisfaisante ou, en règle générale, deux mois après l’envoi de votre première réclamation écrite.
ABE Infoservice précise ces conditions dans sa page sur le traitement des réclamations bancaires et financières, consultée le 17 novembre 2026.
Un accusé de réception n’est pas une réponse définitive.
Conservez le premier écrit exprimant votre mécontentement, même s’il a été adressé au conseiller. Sa date permet de reconstituer la chronologie de votre réclamation.
Pour les services de paiement, comme un virement ou un paiement par carte, le délai de réponse est de 15 jours ouvrables après réception de la réclamation.
Il peut exceptionnellement atteindre 35 jours ouvrables, avec une réponse d’attente motivée.
Vérifiez alors les modalités de saisine indiquées par le médiateur compétent.
L’article L612-2 du Code de la consommation prévoit également une limite : la demande ne doit pas être introduite plus d’un an après la réclamation écrite à la banque.
Ne confondez pas ce délai avec celui dont dispose la banque pour répondre.
Comment adapter le modèle à votre litige bancaire ?
Une lettre utile nomme les opérations contestées, leurs dates et la solution attendue. Remplacez les appréciations générales par ces éléments. Les exemples fictifs suivants montrent comment formuler votre demande ; complétez-les avec les faits de votre dossier.
Que préciser pour des frais bancaires contestés ?
Reprenez le libellé du relevé, puis expliquez pourquoi vous contestez les frais. Appuyez-vous sur le contrat ou le document tarifaire applicable à la période concernée.
« Je conteste les frais intitulés [libellé], débités le [date], pour [montant] euros. Le document joint [référence] prévoit [condition que vous invoquez]. Je demande le réexamen de cette facturation et le remboursement des sommes que je considère indûment prélevées, détaillées dans le tableau joint. »
Évitez d’affirmer que tous les frais sont illégaux. Pour chaque somme contestée, indiquez une date et une pièce justificative. Le lecteur doit pouvoir retrouver votre total.
Que préciser si une clôture de compte n’aboutit pas ?
Joignez votre demande de clôture et sa preuve de réception.
Mentionnez les pièces complémentaires réclamées par la banque, puis expliquez ce qui reste en suspens.
« J’ai demandé la clôture du compte [référence] le [date]. La banque a reçu cette demande le [date ou preuve disponible]. Malgré [échanges intervenus], je constate [situation précise]. Je souhaite obtenir [confirmation de clôture, explication sur le solde ou régularisation demandée]. »
Si vous préparez aussi un changement d’établissement, distinguez le litige de la décision de fermer l’ancien compte avant d’en ouvrir un nouveau. Conservez les relevés et échanges nécessaires au dossier avant de perdre l’accès à votre espace client.
Que préciser pour une opération de paiement contestée ?
Précisez la date, le montant et le bénéficiaire ou commerçant affiché. Expliquez ensuite ce que vous contestez : vous niez avoir autorisé l’opération, ou vous estimez qu’elle a été exécutée différemment de votre instruction.
La lettre doit permettre de comprendre cette distinction.
« Ma demande concerne l’opération [référence], affichée le [date] pour [montant] euros. Je la conteste pour le motif suivant : [faits précis]. La banque fonde son refus sur [argument de sa réponse]. Je demande le réexamen de ce point au regard de [pièce ou explication]. »
Quelles pièces joindre à la demande de médiation ?
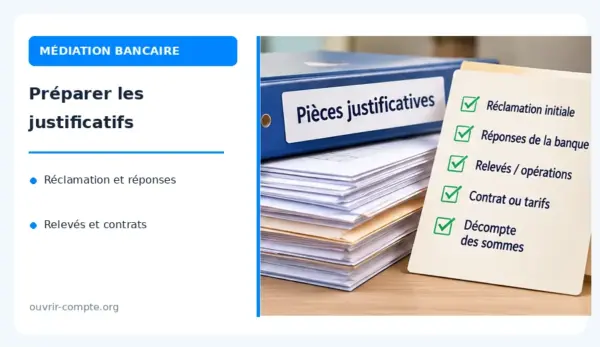
Joignez des copies de votre réclamation, des réponses reçues et des documents qui étayent votre demande. Gardez les originaux. Le tableau permet de vérifier ce que chaque pièce apporte au dossier.
| Point à établir | Pièce utile | Contrôle avant l’envoi |
|---|---|---|
| Vous avez réclamé auprès de la banque | Courrier, courriel ou copie du formulaire transmis | La date, le destinataire et le contenu sont lisibles |
| La banque a répondu ou accusé réception | Réponse définitive et échanges intermédiaires | Les pages du document sont complètes |
| Une opération précise est contestée | Relevé ou avis d’opération | Le libellé, la date et le montant restent visibles |
| Vous invoquez une condition contractuelle | Convention ou document tarifaire pertinent | La version correspond à la période du litige |
| Vous demandez un remboursement | Décompte des sommes et justificatifs associés | Le total correspond au montant indiqué dans la lettre |
Nommez les fichiers, par exemple « reclamation-date » et « reponse-banque-date ». Une capture coupée, sans date ni contexte, est difficile à interpréter. Préférez un document complet et lisible, dans les formats et limites de taille acceptés par le formulaire.
Conseil d’expert
Pour chaque affirmation importante, vérifiez que le lecteur peut retrouver la pièce correspondante. Numérotez les annexes et reprenez ces numéros dans la lettre. Relisez ensuite le dossier sans vous appuyer sur ce que vous savez déjà : une réponse manque-t-elle ? Les montants concordent-ils ?
À qui adresser la lettre et comment l’envoyer ?
Adressez la demande au médiateur désigné pour votre établissement et le produit concerné. La fiche de Service Public sur la saisine du médiateur bancaire indique comment retrouver ses coordonnées et accéder à la démarche.
- Identifiez le destinataire. Relevez les coordonnées dans la réponse à votre réclamation, la convention de compte ou le site officiel de la banque.
- Vérifiez le périmètre. Lisez les conditions du médiateur pour confirmer qu’il traite le type de contrat concerné.
- Préparez votre envoi. En ligne, répartissez les informations de la lettre dans les champs du formulaire. Par courrier, joignez la lettre signée et les copies annoncées.
- Conservez une trace. Enregistrez le récapitulatif transmis, les annexes et la confirmation de dépôt ou la preuve d’envoi postal.
Pour un envoi postal, le recommandé avec accusé de réception est conseillé. Vous pouvez également saisir le médiateur sur internet.
Vérifiez le destinataire avant de transmettre vos pièces : le médiateur de la Fédération bancaire française n’est compétent que si votre banque relève de son dispositif.
Pourquoi une demande peut-elle être rejetée ?
Le médiateur peut rejeter une demande qui ne respecte pas les conditions de recevabilité de l’article L612-2 du Code de la consommation.
Cela concerne notamment l’absence de réclamation écrite préalable, un délai dépassé ou un litige hors de son champ de compétence.
Un dossier déjà examiné ou en cours d’examen par un tribunal ou un autre médiateur est également exclu, comme une demande manifestement infondée ou abusive.
Un rejet ne signifie pas toujours que la banque a raison sur le fond. Lisez le motif indiqué : porte-t-il sur la procédure ou sur le différend lui-même ?
Si votre difficulté concerne un refus d’ouverture de compte bancaire, identifiez d’abord la démarche adaptée à cette situation.
Une lettre de médiation ne doit pas être présentée comme un moyen garanti d’obliger un établissement à accepter votre demande.
Si l’ouverture attend des documents, vérifiez les éléments demandés pour la vérification d’identité lors de l’ouverture du compte.
Précisez où le dossier bloque. Une pièce manquante, un refus explicite et un désaccord contractuel appellent des explications différentes.
Quelles réponses aux questions sur la médiation ?
La médiation bancaire vise un accord, dont l’issue dépend du dossier et de la position des parties.
Le choix du modèle, le délai de traitement et la portée de la proposition du médiateur suscitent des questions distinctes.
Faut-il obligatoirement utiliser un modèle officiel ?
Vous pouvez rédiger votre propre demande ou adapter une lettre type. Respectez les consignes du médiateur pour remplir le formulaire et joindre les pièces.
L’essentiel est de rendre lisibles les faits, les démarches auprès de la banque et la solution que vous demandez.
Combien de temps dure la médiation bancaire ?
L’article R612-5 du Code de la consommation prévoit une issue sous 90 jours à compter de la notification de saisine, après constitution du dossier.
Pour un litige complexe, le médiateur peut prolonger ce délai en informant les parties. Le point de départ n’est donc pas nécessairement l’envoi de votre première lettre.
Le médiateur peut-il imposer un remboursement à la banque ?
Non. Le médiateur propose une solution que chaque partie reste libre d’accepter ou de refuser.
La demande doit donc expliquer le remboursement souhaité sans le présenter comme acquis. Si la médiation n’aboutit pas, un recours judiciaire reste possible, selon les règles applicables au différend.
Peut-on réutiliser cette lettre pour un compte professionnel ?
Ce modèle vise les besoins personnels d’un particulier.
Certains établissements proposent aussi une médiation à leurs clients professionnels, selon un dispositif spécifique.
Avant de réutiliser le courrier pour une activité professionnelle, vérifiez le contrat et le périmètre du médiateur : les conditions présentées ici ne se transposent pas automatiquement.
Dernière vérification des informations le .